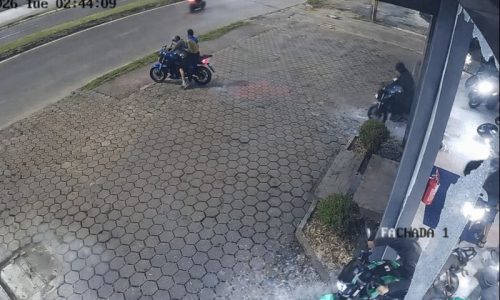
A invasão a uma loja de motos em Itajaí, no Litoral Norte de Santa Catarina, chamou atenção pelo número de envolvidos e pela rapidez da ação. Segundo as informações divulgadas, pelo menos 14 ladrões encapuzados fugiram pilotando 12 motocicletas, cada uma avaliada em cerca de R$ 26 mil.
Além do impacto criminal, o episódio acende um alerta importante para qualquer empresa que guarda bens de alto valor no estoque. Dependendo do que está previsto na apólice e de como o risco foi administrado no dia a dia, detalhes como deixar chaves na ignição podem entrar na análise de um eventual pedido de indenização.
O que esse caso revela sobre risco real em lojas e concessionárias
Lojas multimarcas e empresas que atuam como concessionárias lidam com um tipo de exposição muito específico. Há bens de alto valor concentrados em um único endereço, geralmente com necessidade de movimentação interna, pátio, vitrine e rotina intensa de abertura e fechamento.
Quando ocorre um roubo, a perda não é apenas do item levado. Existe a interrupção do negócio, o desgaste com clientes, a necessidade de reorganizar operações e, em alguns casos, danos ao imóvel e ao patrimônio que fica para trás. Por isso, prevenção e seguro caminham juntos, porque uma boa apólice não substitui processos, e processos sem cobertura podem não segurar um prejuízo grande.
Nesse cenário, o seguro empresarial costuma ser a solução mais indicada, justamente por permitir uma proteção mais ampla da operação. Ele pode incluir cobertura para eventos como roubo e furto mediante arrombamento, danos por vandalismo, incêndio, explosão, queda de raio e danos elétricos, entre outras possibilidades, conforme contratação.
Seguro empresarial, o que normalmente entra na proteção do seu negócio
Uma dúvida comum é achar que o seguro empresarial serve apenas para o prédio ou para o básico do escritório. Na prática, ele pode ser estruturado para proteger o imóvel, o conteúdo e partes importantes da operação, desde que isso esteja descrito corretamente e com valores coerentes com a realidade da empresa.
No caso de uma loja de motos, a atenção vai diretamente para o que é mais crítico. É essencial entender se a cobertura de roubo inclui, de fato, o estoque de motocicletas, e não apenas itens genéricos do estabelecimento. Algumas seguradoras e condições podem variar, e por isso a redação da cobertura e a composição do capital segurado fazem toda a diferença.
Também vale considerar coberturas que lidam com consequências indiretas do sinistro. Lucros cessantes, por exemplo, são pensados para situações em que a empresa precisa parar ou perde receita por um evento coberto. Não é uma “indenização extra automática”, e sim uma proteção que depende de contratação e critérios previstos na apólice.
Limite de indenização, por que nem todo prejuízo vira reembolso total
Um dos pontos mais importantes, e mais ignorados, é que a indenização costuma respeitar o limite máximo contratado. Isso significa que, mesmo que o prejuízo seja alto, o valor pago não ultrapassa o teto definido na apólice para aquela cobertura.
O exemplo citado no próprio contexto do caso ilustra bem esse risco de contratação. Se a empresa sofre um prejuízo total muito acima do valor segurado para roubo, a seguradora tende a indenizar apenas até o limite previsto, desde que o evento esteja coberto e que as condições estejam sendo atendidas.
Na rotina, isso exige um cuidado simples, mas decisivo. A empresa precisa revisar periodicamente se o valor segurado acompanha o estoque real e a forma como os bens ficam expostos. Estoque muda, a operação cresce, a vitrine muda, e a apólice precisa refletir essa realidade para não ficar “curta” justamente quando for mais necessária.
Chaves na ignição, quando um detalhe vira agravamento de risco
O trecho mais sensível desse episódio é a discussão sobre as chaves estarem na ignição. A justificativa operacional existe, pois facilita a movimentação no pátio. Ainda assim, do ponto de vista do seguro, esse tipo de prática pode ser analisado como agravamento de risco, ou seja, uma condição que aumenta a probabilidade ou facilita a ocorrência do sinistro.
Na prática, a seguradora pode entender que houve facilitação do roubo, e isso pode comprometer o pagamento, dependendo das cláusulas, das evidências e do que for apurado na regulação do sinistro. Não é uma regra automática que sempre leva à negativa, mas é um ponto que aumenta o risco de contestação e gera incerteza justamente no momento em que a empresa precisa de previsibilidade.
Por isso, prevenção aqui não é só instalar equipamento ou reforçar portas. É também revisar hábitos internos que parecem pequenos, mas que podem ter peso na análise. Se a empresa precisa manter chaves acessíveis por motivo operacional, o ideal é criar um procedimento claro de guarda, controle e restrição de acesso, alinhado com a realidade do espaço e com o que a seguradora considera prática aceitável.
Prevenção de riscos, o que fazer antes do problema acontecer
A prevenção mais eficiente costuma ser a que combina rotina e estrutura. Rotina porque define o que acontece todos os dias, especialmente em horários críticos como abertura, fechamento e períodos de menor movimento. Estrutura porque reduz vulnerabilidades físicas e melhora a capacidade de resposta quando algo foge do previsto.
No contexto de lojas de motos, o ponto de partida é simples. Vale revisar como as chaves são armazenadas, quem tem acesso, como é feito o controle e em que momentos elas podem permanecer no veículo. Também é prudente avaliar como o estoque fica distribuído no pátio e na vitrine, quais motos ficam mais expostas e como o local se comporta em horários de menor vigilância.
Do lado do seguro, prevenção inclui contratar com clareza. Isso passa por descrever corretamente a atividade, detalhar o tipo de operação, confirmar se a cobertura contempla o que realmente está em risco e ajustar o limite de indenização ao valor que, se perdido, poderia comprometer o caixa. Quando essa conversa é feita antes, com calma, o seguro deixa de ser um “papel na gaveta” e vira uma ferramenta real de continuidade do negócio.
Conclusão
O caso de Itajaí mostra que o seguro empresarial pode ser decisivo para proteger o patrimônio e a continuidade da empresa, mas também evidencia que detalhes operacionais, como a gestão de chaves, podem influenciar a análise de um sinistro. Em um mercado onde a perda pode ser grande e rápida, prevenção e apólice precisam falar a mesma língua.
Se você tem uma loja multimarcas, oficina com estoque, ou qualquer operação com bens de alto valor, o próximo passo natural é revisar dois pontos: sua rotina de segurança, especialmente o controle de acesso, e a sua apólice, confirmando coberturas, limites e condições. Esse cuidado hoje costuma evitar dúvida, demora e frustração amanhã, quando a empresa mais precisa de proteção.